Domain realestateproperty.de kaufen?
Wir ziehen mit dem Projekt
realestateproperty.de um.
Sind Sie am Kauf der Domain
realestateproperty.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain realestateproperty.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Tiroler Privat(zimmer)vermietung, Fachbücher von Martina RöthlDas österreichische Bundesland Tirol verzeichnet über 47 Millionen Übernachtungen pro Jahr. Wenn Martina Röthl der Frage nachgeht, was Tourismus mit den in Tirol lebenden Menschen macht, steht nicht die touristische Begegnung im Vordergrund, sondern die durch Bezugnahmen auf tourismusinduzierte Wissensbestände in Gang gesetzten Subjektivierungsprozesse der so genannten Einheimischen. Exemplarisch für diese "einheimischen Bereisten" stehen Privatvermieter, denen es in Tirol erlaubt ist, bis zu zehn Betten und ausserdem Ferienwohnungen zu vermieten, ohne dafür ein Gewerbe anmelden zu müssen. In den 1960er und 1970er Jahren waren 50 Prozent aller Gästebetten sogenannte "Privatbetten". Zum gegenwärtigen Zeitpunkt nächtigen noch immer 20 Prozent aller Tirol-Touristen in Privatvermietungen. Das vorliegende Buch beschäftigt sich mit den Alltagspraktiken bereister Menschen. Die Privatvermietung gerät dabei als physischer und sozialer Raum in den Blick, der auf ganz unterschiedlichen Ebenen mit makrostrukturellen Vorgaben und auf das reibungslose Funktionieren von Tourismus zielenden Strategien korrespondiert. Um zu klären, auf welche Weise sich dies auf die Lebenswirklichkeiten und Selbstverhältnisse der Beforschten niederschlägt, werden kulturanalytische Herangehensweisen mit dispositivtheoretischen Ansätzen verknüpft. Mit Tourismus in Zusammenhang stehende Subjekt-Effekte sind als tourismusinduzierte Subjektivierungen aufgegriffen, die sich im Sinne von Subjektivierungsweisen als "tatsächliche" Aneignungen in den Blick nehmen und empirisch verfolgen lassen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrische Anlagen in Haus und Wohnung, Fachbücher von Hans-Joachim GeistDieser Elektropraxisratgeber wendet sich an alle, die sich für die Elektroinstallation interessieren. Auch wenn Sie nicht wissen, warum Ihre elektrische Anlage nicht zufriedenstellend funktioniert oder wie ein Fehler in Ihrer Anlage beseitigt wird, kann dieses Buch Ihnen helfen. Nützlich ist es aber sicherlich auch dann, wenn Sie nur über die Installation elektrischer Anlagen mehr wissen wollen. Von einfachen Installationsschaltungen bis hin zur vollständigen Wohnungsinstallation zeigt Ihnen dieses Buch alles, was für Planung, Ausführung und Prüfung von elektrischen Anlagen wichtig ist. Alle üblichen Installationspraktiken haben wir für Sie mit sehr vielen Bildern und Planzeichnungen anschaulich dargestellt. Interessierte Leser erhalten somit Wissen, das für die Installation von elektrischen Anlagen notwendig ist. Jeder einzelne Schritt wird erläutert, und wertvolle Kniffe werden vermittelt.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Immobilie als Marke, Fachbücher von Verena König, Vera BarnertStrategien zum Aufbau einer identitätsbasierten Immobilienmarke Der Kauf einer Immobilie ist für die meisten Menschen die komplexeste Kaufentscheidung des Lebens und vielfach Ausdruck eines individuellen Lebensstils. Umso mehr verwundert es, wie wenig bisher in den Aufbau von Immobilien als einzigartige Marken investiert wird, obwohl dies den Wert für Käufer und Verkäufer nachhaltig steigern kann. Markenprofessorin Verena König und Agenturgeschäftsführerin Vera Barnert gehen in diesem Buch der Frage nach, wie eine Immobilie zu einer echten Marke aufgebaut werden kann. Dabei steht die Markenidentität im Zentrum der Betrachtung, aus der sämtliche Strategien in Form eines Baukastens abgeleitet werden können. Eindrucksvolle Fallbeispiele runden die theoretischen Erkenntnisse ab.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
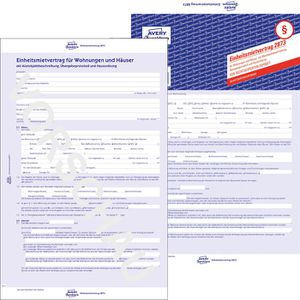
Zweckform Mietvertrag 2873, DIN A4, für Wohnung u. Haus selbstdurchschreibend 5-seitigMerkmale: Ausführung: für Häuser, für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 5 Blatt Ausführung: selbstdurchschreibend Made in Germany sonstiges: aktuelle Fassung nach dem Mietrechtsreformgesetz mit Mietraumbeschreibung, Hausordnung und Übergabeprotokoll, aus chlorfrei gebleichtem Papier, rechtssicher4,01 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen die aktuellen Hypothekenzinsen den Immobilienmarkt? Wer ist für die Kreditgenehmigung bei Hypotheken zuständig?
Niedrige Hypothekenzinsen können die Nachfrage nach Immobilien erhöhen, da Kredite günstiger sind. Banken und Kreditinstitute sind für die Genehmigung von Hypothekenkrediten zuständig. Höhere Zinsen können dagegen die Nachfrage dämpfen und den Immobilienmarkt beeinträchtigen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Was sind die grundlegenden Unterschiede zwischen einer festen und variablen Hypothekenzinsrate? Wie beeinflussen Hypotheken den Immobilienmarkt?
Die feste Hypothekenzinsrate bleibt während der gesamten Laufzeit des Darlehens konstant, während die variable Rate sich je nach Marktzinsen ändern kann. Feste Zinssätze bieten langfristige Stabilität, während variable Zinssätze flexibler sind, aber auch ein höheres Risiko bergen. Hypotheken beeinflussen den Immobilienmarkt, da sie die Kaufkraft der Käufer, die Preise von Immobilien und die Verfügbarkeit von Wohnraum beeinflussen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Immobilienpreise die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und stabilen Immobilienpreisen ist die Tilgungsdauer tendenziell kürzer, da Kreditnehmer schneller Schulden abbauen können. Eine gute Kreditwürdigkeit kann zu günstigeren Zinssätzen führen, was die Tilgungsdauer verkürzen kann. Höhere Immobilienpreise können zu längeren Tilgungsdauern führen, da Kreditnehmer mehr Zeit benötigen, um ihre Hypothekenschulden abzuzahlen. **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Immobilie geerbt?, Fachbücher von Matthias NöllkeSie haben ein Haus oder eine Wohnung geerbt? Herzlichen Glückwunsch! Doch nun gibt es viele Fragen zu klären und Entscheidungen zu treffen. Matthias Nöllke bietet Ihnen einen Leitfaden und zeigt Ihnen den Weg vom Erbe zum Eigentum. Er gibt wertvolle Hinweise für die Entscheidung, ob die Immobilie vermietet, selbst genutzt oder verkauft werden soll. Sie erfahren, wann Sie die Immobilie in Besitz nehmen dürfen, worauf Sie bei der Besichtigung achten müssen, welche Verträge Sie überprüfen sollten und wie Sie mit bestehenden Mietverhältnissen umgehen. Auch das Konfliktthema Erbengemeinschaft und steuerliche Aspekte werden behandelt. Darüber hinaus enthält das Buch nützliche Musterbriefe, Formulare, Checklisten und Entscheidungshilfen. Inhalte: - Vom Erben zum Eigentum: gesetzliche Erbfolge, Nachlassverzeichnis, Erbschein, Einblick ins Grundbuch, Annehmen oder Ausschlagen des Erbes - Die Immobilie besichtigen: Vorbereitung und Ablauf - Vertragscheck: übernehmen, kündigen, nachverhandeln? - Die Erbengemeinschaft: Warum es hier häufig zum Streit kommt und wie man jetzt am besten vorgeht - Bestehende Vermietung: Check Mietvertrag und Miethöhe, Kündigung wegen Eigenbedarf - Was es bedeutet, wenn das eigene Elternhaus verkauft werden soll - Steuern und Finanzen: Erbschaftssteuer, Grundsteuer, Steuererklärung der Erbengemeinschaft, Kalkulation Instandhaltung und Sanierung Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roth, Formular, Vertrag für die Vermietung eines HausesDer Vertrag für die Vermietung eines Hauses von Roth ist ein professionell gestaltetes Formular, das speziell für die rechtlichen Anforderungen der Vermietung von Wohnimmobilien konzipiert wurde. Dieses Dokument ist im DIN A4-Format erhältlich und besteht aus hochwertigem Naturpapier mit einem Gewicht von 80 g/qm. Es eignet sich für verschiedene Beschriftungsarten, einschliesslich Kugelschreiber, Bleistift, Füllfederhalter und Schreibmaschine, was eine flexible Handhabung ermöglicht. Der Vertrag ist für die Vermietung von Einzelhäusern, Reihenhäusern und Doppelhaus-Hälften geeignet und enthält eine Wohnungsgeberbescheinigung, die für die ordnungsgemässe Dokumentation der Vermietung erforderlich ist. Mit insgesamt vier Blättern bietet dieses Formular ausreichend Platz für alle notwendigen Informationen und Vereinbarungen zwischen Vermieter und Mieter. - Hochwertiges Naturpapier mit 80 g/qm für eine professionelle Präsentation - Geeignet für verschiedene Beschriftungsarten, einschliesslich Füllfederhalter und Schreibmaschine - Enthält eine Wohnungsgeberbescheinigung für rechtliche Anforderungen - Ideal für Einzelhäuser, Reihenhäuser und Doppelhaus-Hälften.169,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiroler Privat(zimmer)vermietung, Fachbücher von Martina RöthlDas österreichische Bundesland Tirol verzeichnet über 47 Millionen Übernachtungen pro Jahr. Wenn Martina Röthl der Frage nachgeht, was Tourismus mit den in Tirol lebenden Menschen macht, steht nicht die touristische Begegnung im Vordergrund, sondern die durch Bezugnahmen auf tourismusinduzierte Wissensbestände in Gang gesetzten Subjektivierungsprozesse der so genannten Einheimischen. Exemplarisch für diese "einheimischen Bereisten" stehen Privatvermieter, denen es in Tirol erlaubt ist, bis zu zehn Betten und ausserdem Ferienwohnungen zu vermieten, ohne dafür ein Gewerbe anmelden zu müssen. In den 1960er und 1970er Jahren waren 50 Prozent aller Gästebetten sogenannte "Privatbetten". Zum gegenwärtigen Zeitpunkt nächtigen noch immer 20 Prozent aller Tirol-Touristen in Privatvermietungen. Das vorliegende Buch beschäftigt sich mit den Alltagspraktiken bereister Menschen. Die Privatvermietung gerät dabei als physischer und sozialer Raum in den Blick, der auf ganz unterschiedlichen Ebenen mit makrostrukturellen Vorgaben und auf das reibungslose Funktionieren von Tourismus zielenden Strategien korrespondiert. Um zu klären, auf welche Weise sich dies auf die Lebenswirklichkeiten und Selbstverhältnisse der Beforschten niederschlägt, werden kulturanalytische Herangehensweisen mit dispositivtheoretischen Ansätzen verknüpft. Mit Tourismus in Zusammenhang stehende Subjekt-Effekte sind als tourismusinduzierte Subjektivierungen aufgegriffen, die sich im Sinne von Subjektivierungsweisen als "tatsächliche" Aneignungen in den Blick nehmen und empirisch verfolgen lassen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrische Anlagen in Haus und Wohnung, Fachbücher von Hans-Joachim GeistDieser Elektropraxisratgeber wendet sich an alle, die sich für die Elektroinstallation interessieren. Auch wenn Sie nicht wissen, warum Ihre elektrische Anlage nicht zufriedenstellend funktioniert oder wie ein Fehler in Ihrer Anlage beseitigt wird, kann dieses Buch Ihnen helfen. Nützlich ist es aber sicherlich auch dann, wenn Sie nur über die Installation elektrischer Anlagen mehr wissen wollen. Von einfachen Installationsschaltungen bis hin zur vollständigen Wohnungsinstallation zeigt Ihnen dieses Buch alles, was für Planung, Ausführung und Prüfung von elektrischen Anlagen wichtig ist. Alle üblichen Installationspraktiken haben wir für Sie mit sehr vielen Bildern und Planzeichnungen anschaulich dargestellt. Interessierte Leser erhalten somit Wissen, das für die Installation von elektrischen Anlagen notwendig ist. Jeder einzelne Schritt wird erläutert, und wertvolle Kniffe werden vermittelt.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Wie beeinflussen die aktuellen Hypothekenzinsen den Immobilienmarkt? Wer ist für die Kreditgenehmigung bei Hypotheken zuständig?
Niedrige Hypothekenzinsen können die Nachfrage nach Immobilien erhöhen, da Kredite günstiger sind. Banken und Kreditinstitute sind für die Genehmigung von Hypothekenkrediten zuständig. Höhere Zinsen können dagegen die Nachfrage dämpfen und den Immobilienmarkt beeinträchtigen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
Ähnliche Suchbegriffe für Hypotheken
-
Die Immobilie als Marke, Fachbücher von Verena König, Vera BarnertStrategien zum Aufbau einer identitätsbasierten Immobilienmarke Der Kauf einer Immobilie ist für die meisten Menschen die komplexeste Kaufentscheidung des Lebens und vielfach Ausdruck eines individuellen Lebensstils. Umso mehr verwundert es, wie wenig bisher in den Aufbau von Immobilien als einzigartige Marken investiert wird, obwohl dies den Wert für Käufer und Verkäufer nachhaltig steigern kann. Markenprofessorin Verena König und Agenturgeschäftsführerin Vera Barnert gehen in diesem Buch der Frage nach, wie eine Immobilie zu einer echten Marke aufgebaut werden kann. Dabei steht die Markenidentität im Zentrum der Betrachtung, aus der sämtliche Strategien in Form eines Baukastens abgeleitet werden können. Eindrucksvolle Fallbeispiele runden die theoretischen Erkenntnisse ab.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweckform Mietvertrag 2873, DIN A4, für Wohnung u. Haus selbstdurchschreibend 5-seitigMerkmale: Ausführung: für Häuser, für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 5 Blatt Ausführung: selbstdurchschreibend Made in Germany sonstiges: aktuelle Fassung nach dem Mietrechtsreformgesetz mit Mietraumbeschreibung, Hausordnung und Übergabeprotokoll, aus chlorfrei gebleichtem Papier, rechtssicher4,01 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Immobilie Kirche, Fachbücher von Marius S. Dürr, Sven Bienert, Johann WeissDas Fachbuch "Immobilie Kirche" von Marius bietet eine umfassende Analyse der Umnutzungsstrategien von Kirchengebäuden. Es beleuchtet die Wechselwirkungen zwischen Architektur, Baukultur, Quartier und Ökonomie und bietet somit einen interdisziplinären Ansatz zur Betrachtung dieser besonderen Immobilien. Mit einem klaren Fokus auf die Themen Philosophie und Religion wird das Buch sowohl für Fachleute als auch für Interessierte an Architektur und Stadtentwicklung von Bedeutung sein. Der kartonierte Einband und die 273 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Die erste Auflage, veröffentlicht im Jahr 2025, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Chancen, die mit der Umnutzung von Kirchen verbunden sind. Dieses Buch ist nicht nur ein Beitrag zur Architekturtheorie, sondern auch eine Reflexion über den kulturellen und sozialen Wert von Kirchen im urbanen Raum.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Unterschiede zwischen einer festen und variablen Hypothekenzinsrate? Wie beeinflussen Hypotheken den Immobilienmarkt?
Die feste Hypothekenzinsrate bleibt während der gesamten Laufzeit des Darlehens konstant, während die variable Rate sich je nach Marktzinsen ändern kann. Feste Zinssätze bieten langfristige Stabilität, während variable Zinssätze flexibler sind, aber auch ein höheres Risiko bergen. Hypotheken beeinflussen den Immobilienmarkt, da sie die Kaufkraft der Käufer, die Preise von Immobilien und die Verfügbarkeit von Wohnraum beeinflussen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Immobilienpreise die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und stabilen Immobilienpreisen ist die Tilgungsdauer tendenziell kürzer, da Kreditnehmer schneller Schulden abbauen können. Eine gute Kreditwürdigkeit kann zu günstigeren Zinssätzen führen, was die Tilgungsdauer verkürzen kann. Höhere Immobilienpreise können zu längeren Tilgungsdauern führen, da Kreditnehmer mehr Zeit benötigen, um ihre Hypothekenschulden abzuzahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.